Esta página aún se está traduciendo. Se actualizará sola en unos segundos.
Traducido automáticamente del inglés. Leer el original
¿Quieres el libro completo?
Comprar en Amazon.in
¿Fuera de India? Comprar en Amazon.com
Enlace de afiliado
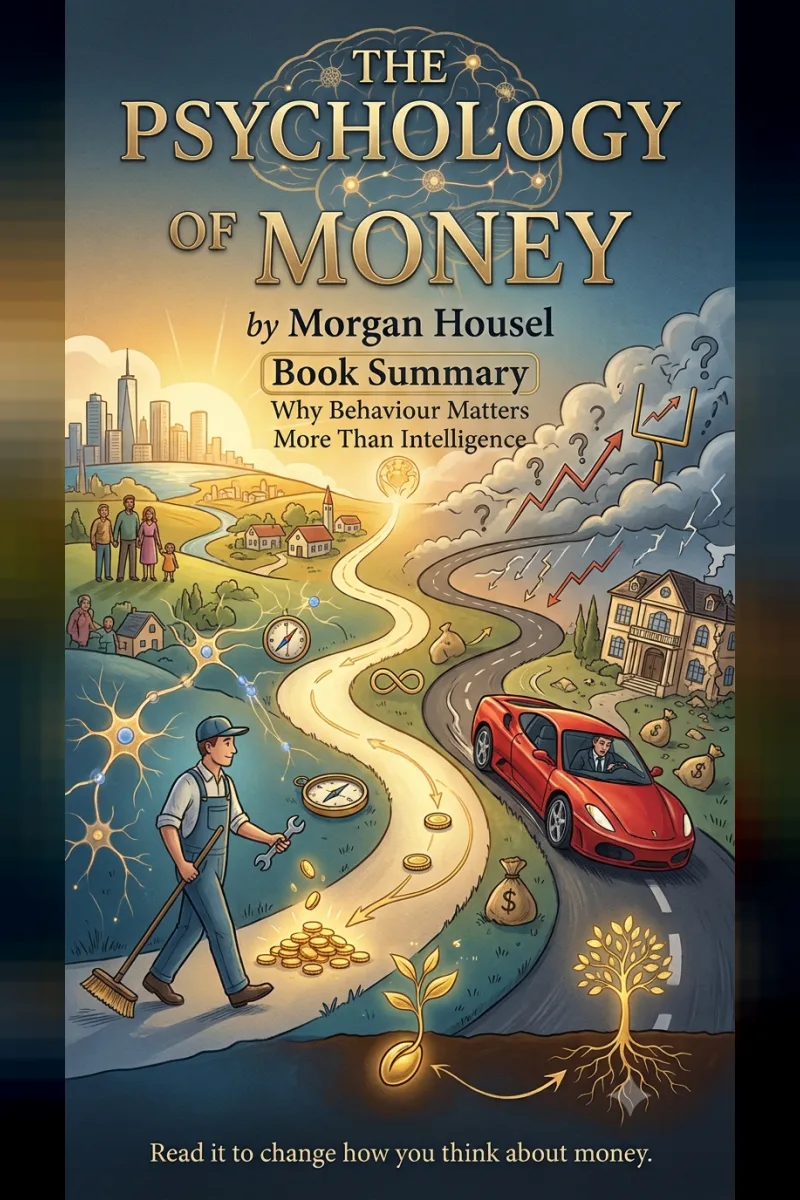
La psicología del dinero, de Morgan Housel — Por qué el comportamiento importa más que la inteligencia
Resúmenes de libros
November 4, 2026
Por NPOWS New
La mayoría de los libros de finanzas personales tratan el dinero como un problema matemático. Encuentra el fondo adecuado, la fórmula correcta, la hoja de cálculo perfecta, y todo lo demás se resolverá por sí solo. El libro de Morgan Housel parte de una perspectiva diferente. Según él, gestionar bien el dinero tiene sorprendentemente poco que ver con lo inteligente que seas y mucho que ver con tu comportamiento. Y cambiar el comportamiento es difícil, incluso para las personas muy inteligentes.
Housel fue columnista de The Motley Fool y The Wall Street Journal, y actualmente es socio de la firma de capital riesgo Collaborative Fund. Desarrolló el libro a partir de años de escritura y reflexión sobre el comportamiento financiero, reuniendo muchas de las ideas que ya había explorado en sus ensayos anteriores. Está compuesto por veinte capítulos breves, cada uno centrado en una idea y, por lo general, acompañado de una historia memorable. Desde su publicación en 2020, se ha convertido en un éxito de ventas internacional, con millones de ejemplares vendidos y ediciones en decenas de idiomas.
Nadie está loco
La primera idea del libro es también una de las más comprensivas. Las decisiones financieras de las personas pueden parecer irracionales desde fuera, pero casi todas tienen sentido cuando se entienden a partir de las experiencias personales de quien las toma.
Alguien que creció durante un periodo de alta inflación ve el dinero de forma diferente a quien creció durante un largo auge bursátil. Una persona cuya familia lo perdió todo durante una crisis económica percibirá el riesgo de manera distinta a alguien que nunca ha vivido un desplome del mercado.
Tu experiencia personal con el dinero representa una parte diminuta de todo lo que ha sucedido en el mundo, pero influye en tu perspectiva más que casi cualquier otra cosa.
Por eso, según Housel, el comportamiento financiero puede variar tanto entre personas con una inteligencia similar. Antes de juzgar las decisiones de otra persona, o incluso las tuyas, conviene preguntarse qué experiencias las han moldeado.
La suerte, el riesgo y las historias que nos contamos
Housel dedica bastante espacio a explicar cuánto del éxito y del fracaso financiero depende de circunstancias que escapan a nuestro control. Uno de sus ejemplos más conocidos tiene que ver con Bill Gates.
A finales de la década de 1960, Gates asistió a uno de los poquísimos institutos del mundo que disponían de un ordenador. Su amigo cercano Kent Evans era igual de talentoso y ambicioso, pero murió en un accidente de alpinismo antes de terminar sus estudios. Gates tuvo la suerte; Evans sufrió el riesgo. Ambos, señala Housel, son la misma fuerza actuando en direcciones opuestas.
La lección no es que el esfuerzo no importe. Es que debemos tener cuidado con quién elogiamos y a quién menospreciamos, y también con copiar el éxito de otras personas, porque rara vez conocemos cuánto dependió ese éxito de las circunstancias.
Saber cuándo es suficiente
Uno de los capítulos más contundentes trata sobre saber cuándo detenerse. Rajat Gupta pasó de unos orígenes modestos a dirigir McKinsey y acumular una fortuna extraordinaria, pero terminó en prisión por uso de información privilegiada.
Housel utiliza su historia para ilustrar el peligro de seguir persiguiendo más riqueza incluso después de haber alcanzado un éxito financiero excepcional. Según Housel, una de las habilidades financieras más difíciles es conseguir que la meta deje de moverse. Si tus expectativas crecen al mismo ritmo que tus ingresos, nunca llegará el momento en que sientas que tienes suficiente. Y es entonces cuando las personas empiezan a asumir riesgos que nunca necesitaron correr.
El interés compuesto y cómo conservar la riqueza
El interés compuesto recibe un tratamiento destacado en el libro. Warren Buffett es un gran inversor, pero el secreto más importante, según Housel, es que lleva más de siete décadas invirtiendo. Según los cálculos de Housel, la gran mayoría de la fortuna de Buffett se acumuló después de cumplir 65 años. El tiempo hizo gran parte del trabajo.
Como los efectos del interés compuesto no son intuitivos, muchas personas subestiman lo que puede conseguir la paciencia y siguen buscando maneras más rápidas y arriesgadas de enriquecerse.
Esto conduce a una de las distinciones fundamentales del libro: hacerse rico y conservar la riqueza son dos habilidades diferentes. Para enriquecerse, a menudo hay que asumir riesgos y mantener una actitud optimista. Para conservar lo conseguido, se necesitan humildad, austeridad y conciencia de que aquello que has construido también puedes perderlo.
El inversor Jesse Livermore hizo una fortuna apostando por la caída del mercado durante el desplome de 1929, pero después perdió todo por exceso de confianza. Housel sostiene que sobrevivir es la parte más importante de cualquier estrategia financiera, porque el interés compuesto solo funciona si permaneces en el juego durante suficiente tiempo.
La riqueza es lo que no se ve
Housel establece una clara diferencia entre ser rico y tener riqueza. Ser rico suele asociarse con los ingresos actuales y con cosas visibles, como coches y casas. La riqueza es el dinero que no has gastado: invisible, guardado discretamente y capaz de darte opciones.
La mayoría de las personas juzga la situación financiera de los demás por lo que puede ver, precisamente la forma equivocada de medirla.
Housel contrapone dos historias. Ronald Read, que trabajó como empleado de una gasolinera y conserje, dejó discretamente un patrimonio valorado en aproximadamente ocho millones de dólares. Richard Fuscone, por otro lado, era un ejecutivo de Wall Street con ingresos muy elevados que pidió grandes préstamos para mantener un estilo de vida lujoso y terminó en bancarrota.
También describe la «paradoja del hombre en el coche». Cuando ves a alguien conduciendo un coche caro, rara vez piensas en lo impresionante que debe de ser su conductor. Lo que imaginas es a ti mismo sentado en ese coche. La admiración que las personas esperan conseguir comprando cosas caras muchas veces nunca llega.
Libertad, ahorro y margen de error
Para Housel, el mayor rendimiento que puede ofrecerte el dinero es el control sobre tu tiempo. Poder despertarte y hacer lo que quieras, con quien quieras y durante el tiempo que quieras vale más que cualquier lujo.
Los ahorros son lo que permite comprar esa libertad, y no necesitas una razón concreta para ahorrar. Ahorrar simplemente te proporciona opciones y te protege frente a los imprevistos.
También defiende la sensatez frente a la racionalidad perfecta. Una estrategia que puedes mantener durante los malos momentos es mejor que otra teóricamente óptima que abandonarás cuando caigan los mercados.
Además, insiste en dejar margen para el error, porque el futuro rara vez se desarrolla como alguien lo predice. Los mayores riesgos suelen ser precisamente aquellos que nadie vio venir.
Dejar margen para el error significa aceptar que tus previsiones a veces serán equivocadas. Contar con un fondo de emergencia, utilizar supuestos conservadores y evitar un endeudamiento excesivo no son señales de pesimismo. Son formas de evitar que un solo acontecimiento inesperado destruya todo lo que has construido. Un plan que solo funciona cuando todo sale bien es un plan frágil.
Dónde es necesario adaptar estos consejos
Las ideas del libro son sólidas y ampliamente respetadas. Una de sus mayores virtudes es que no pretende que exista una única respuesta correcta para todo el mundo. El propio Housel reconoce que las personas con objetivos y circunstancias diferentes pueden tomar decisiones distintas y razonables. Aun así, hay algunas cuestiones que conviene tener presentes.
El libro presupone que dispones de algo de dinero sobrante para ahorrar e invertir. Para alguien que vive al día con su sueldo o mantiene económicamente a una familia extensa, el consejo de ahorrar sin un objetivo específico y dejar que el tiempo haga su trabajo describe más bien el lugar al que le gustaría llegar que la forma de conseguirlo. Los principios siguen siendo válidos, pero el punto de partida práctico es diferente.
La mayoría de los ejemplos y cifras proceden del mercado bursátil y de la historia financiera de Estados Unidos. Las lecciones sobre el comportamiento son universales, pero las cifras concretas, como los rendimientos de los mercados a largo plazo, dependen del lugar en el que inviertas. Independientemente de dónde vivas, la aplicación práctica debe tener en cuenta la inflación local, los impuestos, los productos de inversión disponibles, las responsabilidades familiares y el acceso a los servicios financieros.
Además, el libro se apoya en historias en lugar de ofrecer instrucciones paso a paso. Ronald Read es un ejemplo extraordinario de paciencia, pero una sola historia llamativa no demuestra que el mismo enfoque funcione para todo el mundo. Si necesitas un plan detallado sobre cuánto ahorrar, en qué invertir o cómo gestionar las deudas, tendrás que complementar este libro con otro recurso más práctico.
Entonces, ¿merece la pena leerlo?
Sí. The Psychology of Money es uno de los libros de finanzas personales más útiles de la última década y merece plenamente su reputación. Sus capítulos breves facilitan la lectura, mientras que su argumento central —que tu comportamiento con el dinero importa más que cuánto sabes sobre él— resulta útil independientemente de tus ingresos o de tu situación económica.
El libro no te ofrece una estrategia de inversión preparada ni pretende que todo el mundo parta de la misma situación financiera. Lo que ofrece es algo más fundamental: una mejor manera de pensar sobre el dinero, el riesgo, la riqueza y la libertad.
Léelo para cambiar tu manera de pensar sobre el dinero. Después, construye un plan financiero que se adapte a tu propia vida, en lugar de intentar reproducir el éxito de otra persona.