此页面仍在翻译中。它将在几秒钟内自动更新。
从英文自动翻译。 阅读原文
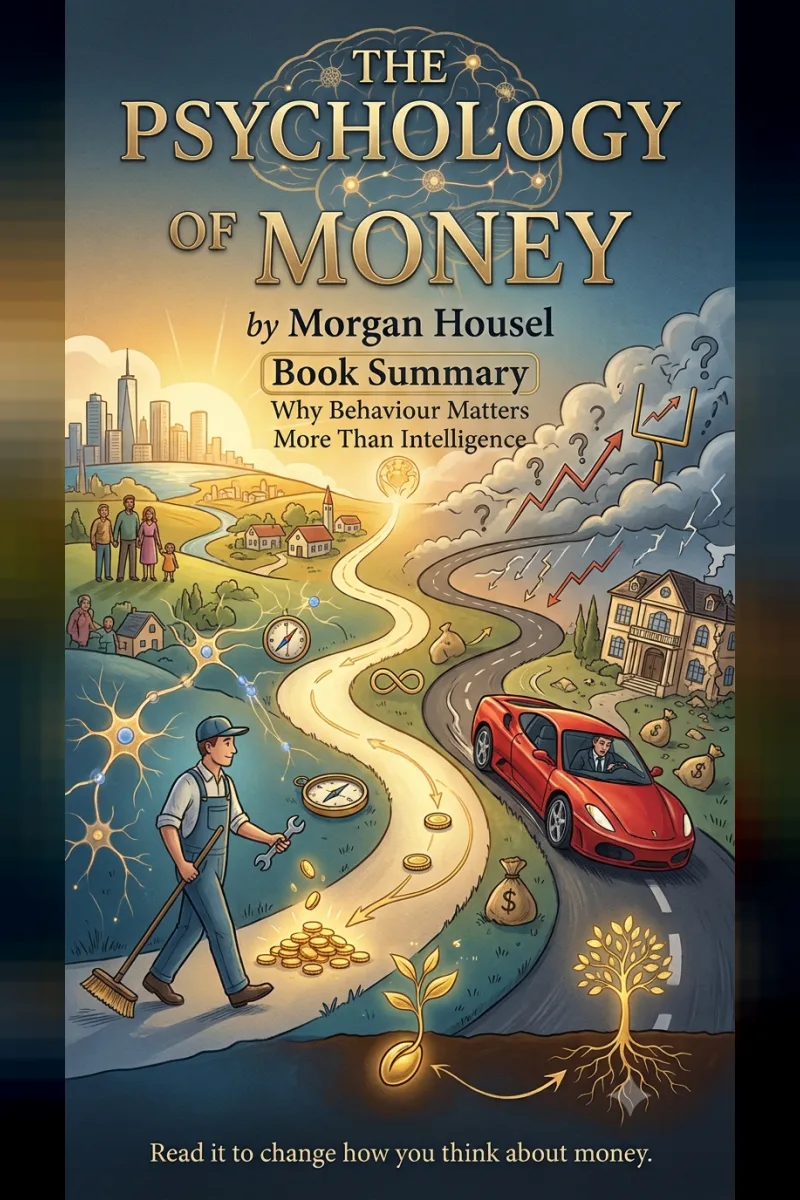
Morgan Housel《金钱心理学》——为什么理财行为比聪明才智更重要
书籍摘要
November 4, 2026
作者:NPOWS New
大多数个人理财书籍都把金钱视为一道数学题。找到合适的基金、正确的公式和完善的电子表格,剩下的事情自然就会迎刃而解。但 Morgan Housel 的这本书从一个完全不同的角度出发。他认为,一个人能否妥善处理金钱问题,与其聪明程度的关系出乎意料地小,却与行为方式有着很大的关系。而行为习惯很难改变,即使是对非常聪明的人来说也是如此。
Housel 曾担任 The Motley Fool 和 The Wall Street Journal 的专栏作家,目前是风险投资公司 Collaborative Fund 的合伙人。他经过多年对金融行为的写作与思考,将自己早期文章中的许多观点整合成了这本书。全书由20个简短章节组成,每一章围绕一个核心观点展开,通常还配有一个令人印象深刻的故事。自2020年出版以来,这本书已成为国际畅销书,销量达数百万册,并被翻译成数十种语言。
没有人是疯子
本书的第一个观点,也是最容易让人产生理解和共鸣的观点:人们做出的金钱决定,从外部看来可能不合逻辑,但几乎每个人的选择都能从其个人经历中找到合理的解释。
在高通胀时期长大的人,对金钱的看法会不同于在股市长期繁荣时期长大的人。一个曾经在经济危机中失去一切的家庭,其成员对风险的理解,也会不同于从未经历过市场崩盘的人。
你个人与金钱有关的经历,只占世界金融历史中极小的一部分,但它对你看待金钱的方式产生的影响,却可能超过其他任何因素。
因此,Housel 认为,即使智力水平相近,不同人的理财行为也可能存在巨大差异。在评判别人的财务决定,甚至自己的决定之前,先了解这些决定背后的经历,会更有帮助。
运气、风险,以及我们讲述的故事
Housel 花了大量篇幅讨论,财务上的成功与失败有多少取决于我们无法控制的因素。他最著名的例子之一与 Bill Gates 有关。
在20世纪60年代末,Gates 就读于世界上极少数配备计算机的中学之一。他的密友 Kent Evans 同样才华横溢、雄心勃勃,却在完成学业之前死于一次登山事故。Gates 遇到了好运,而 Evans 遭遇了风险。Housel 指出,两者其实是同一种力量,只是朝着不同的方向发挥作用。
这并不是说努力不重要,而是说我们应该谨慎地决定赞扬谁、轻视谁,也应该谨慎地模仿别人的成功,因为我们往往看不到一个人的成功有多少取决于外部环境。
知足,知道何时停止
本书最有力量的章节之一,讨论的是知道何时应该停下来。Rajat Gupta 出身普通,后来成为麦肯锡公司的负责人,并积累了巨额财富,最终却因内幕交易入狱。
Housel 借 Gupta 的故事说明,即使已经取得非凡的财务成就,继续追求更多财富也可能带来危险。他认为,最难掌握的理财能力,就是让不断移动的目标停止移动。如果收入增长的同时,个人期望也不断提高,那么你永远不会觉得自己已经拥有足够的财富。也正是在这种情况下,人们开始承担原本完全没有必要承担的风险。
复利与守住财富
复利是本书重点讨论的主题之一。Warren Buffett 是一位出色的投资者,但 Housel 认为,更重要的秘密在于他已经持续投资了七十多年。根据 Housel 的分析,Buffett 的绝大部分财富是在65岁生日之后积累起来的。时间完成了大部分工作。
由于复利的效果并不直观,人们往往低估耐心能够带来的成果,转而不断寻找更快、风险更高的致富方式。
这引出了本书一个重要的区别:积累财富和守住财富是两种不同的能力。致富往往需要承担风险并保持乐观,而守住财富则需要谦逊、节俭,以及对已有成果可能失去的警惕。
投资者 Jesse Livermore 曾在1929年股市崩盘期间通过做空市场赚取巨额财富,后来却因过度自信而失去了全部财富。Housel 认为,在任何理财策略中,最重要的都是生存。因为只有在市场中坚持足够长的时间,复利才能真正发挥作用。
财富是你看不见的东西
Housel 清晰地区分了有钱和真正拥有财富这两个概念。有钱通常意味着当前收入较高,往往体现在汽车和房屋等看得见的消费上。而财富,是你没有花掉的钱:它看不见,安静地留在那里,却能为你提供选择的自由。
大多数人通过自己能看到的东西判断别人的财务状况,而这恰恰是最错误的衡量方式。
他对比了两个截然不同的人。Ronald Read 曾是一名加油站员工和清洁工,去世时却留下了估值约800万美元的遗产。相比之下,Richard Fuscone 是一位收入极高的华尔街高管,他通过大量借贷维持奢华生活方式,最终却宣告破产。
Housel 还提出了“车中人的悖论”。当你看到有人驾驶一辆昂贵的汽车时,你很少会想到驾驶者有多么了不起。你想到的往往是自己坐在那辆车里的样子。人们希望通过购买昂贵物品获得的赞赏,实际上往往并不会出现。
自由、储蓄与犯错的余地
在 Housel 看来,金钱能够带来的最高回报,是对自己时间的掌控。能够按照自己的意愿醒来,和自己想在一起的人相处,并且自由地安排自己的生活,比任何奢侈品都更有价值。
储蓄能够为你购买这种自由,而且储蓄并不一定需要一个特定的理由。储蓄本身就能为你提供更多选择,并保护你免受意外事件的冲击。
他还主张,与其追求绝对理性,不如保持合理和务实。一个能够让你在困难时期坚持下去的策略,远胜于一个理论上最优、却会在市场下跌时被你放弃的策略。
他还强调必须为错误留出余地,因为未来很少会按照任何人的预测发展。最大的风险往往是那些没有人预料到的事情。
为错误留出余地,意味着承认自己的预测有时会出错。建立应急储蓄、采用保守的假设以及避免过度负债,并不代表悲观,而是为了确保一次意外不会摧毁你已经建立的一切。如果一项计划只有在所有事情都顺利时才能奏效,那么它本身就是脆弱的。
哪些建议需要根据现实情况调整
本书的观点具有说服力,也得到了广泛认可。它最有价值的地方之一,就是没有假装所有人都只有一种正确的财务选择。Housel 自己也承认,拥有不同目标和生活条件的人,完全可能做出不同但同样合理的决定。不过,仍有一些问题值得注意。
这本书默认读者有一部分剩余资金可以用于储蓄和投资。对于那些每个月只能靠工资维持生活,或者需要承担大家庭经济责任的人来说,毫无具体目标地储蓄并让时间发挥作用的建议,更多是在描述他们希望达到的状态,而不是告诉他们如何实现这一目标。书中的原则仍然适用,但实际起点会有所不同。
书中的大部分案例和数据来自美国股市以及美国金融史。有关行为的经验具有普遍意义,但长期市场回报等具体数字,取决于你在哪里投资。无论你生活在哪个国家,实际应用这些建议时,都需要考虑当地的通货膨胀、税收制度、投资产品、家庭责任以及获得金融服务的便利程度。
此外,这本书更多依赖故事,而不是提供一步一步的操作指南。Ronald Read 的故事是耐心积累财富的精彩例子,但一个引人注目的故事,并不能证明同样的方法适用于每个人。如果你需要具体计划,例如应该储蓄多少、投资什么,或者如何管理债务,就需要配合阅读一本更具实操性的理财指南。
那么,这本书值得读吗?
值得。《The Psychology of Money》是过去十年中最有价值的个人理财书籍之一,完全配得上它的声誉。简短的章节让它容易阅读,而它的核心观点——理财时你的行为比你掌握多少知识更加重要——无论你的收入水平或财务背景如何,都具有现实意义。
这本书不会给你一套现成的投资策略,也不会假装每个人的财务起点都相同。它提供的是更基础、也更重要的东西:一种更好的方式,让你思考金钱、风险、财富和自由。
阅读它,改变你对金钱的看法。然后根据自己的生活情况制定一份财务计划,而不是试图复制别人的成功。