यह पेज अभी भी ट्रांसलेट हो रहा है। यह कुछ ही सेकंड में अपने आप अपडेट हो जाएगा।
अंग्रेजी से स्वचालित रूप से अनुवादित। मूल पढ़ें
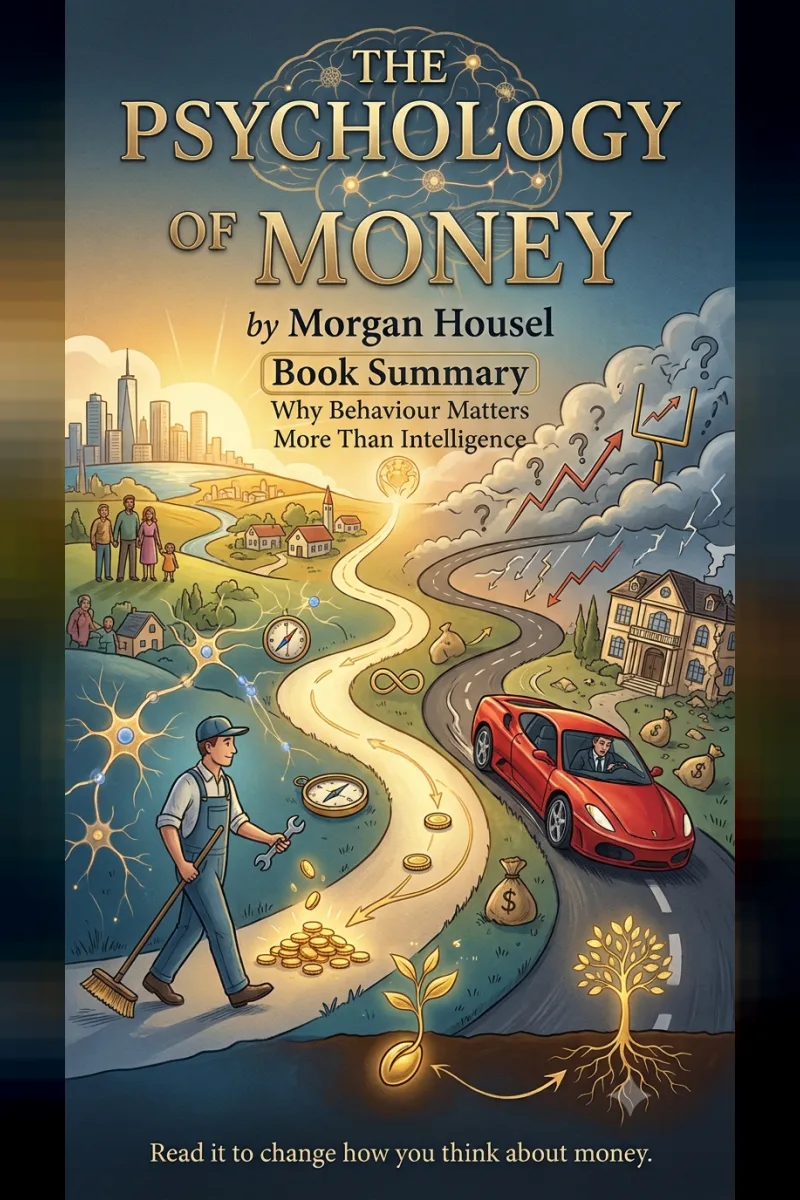
Morgan Housel की The Psychology of Money — पैसा संभालने में बुद्धिमत्ता से अधिक व्यवहार क्यों मायने रखता है
पुस्तक सारांश
November 4, 2026
NPOWS New द्वारा
अधिकांश व्यक्तिगत वित्त से जुड़ी किताबें पैसे को गणित की समस्या मानती हैं। सही फंड चुनिए, सही फॉर्मूला अपनाइए, सही स्प्रेडशीट बनाइए और बाकी सब अपने आप ठीक हो जाएगा। लेकिन Morgan Housel की यह पुस्तक एक अलग नजरिए से शुरुआत करती है। उनके अनुसार, पैसे के मामले में सफल होना इस बात पर बहुत कम निर्भर करता है कि आप कितने बुद्धिमान हैं, और इस बात पर कहीं अधिक निर्भर करता है कि आप कैसा व्यवहार करते हैं। और व्यवहार को सिखाना मुश्किल है, यहाँ तक कि बहुत बुद्धिमान लोगों को भी।
Housel, The Motley Fool और The Wall Street Journal के पूर्व स्तंभकार हैं और वेंचर कैपिटल फर्म Collaborative Fund में पार्टनर हैं। उन्होंने कई वर्षों तक वित्तीय व्यवहार पर लिखने और विचार करने के बाद इस पुस्तक को तैयार किया, जिसमें उनके पुराने लेखों में शामिल कई विचारों को एक साथ प्रस्तुत किया गया है। पुस्तक में बीस छोटे अध्याय हैं। हर अध्याय एक विचार और आमतौर पर एक यादगार कहानी पर आधारित है। 2020 में प्रकाशित होने के बाद से यह अंतरराष्ट्रीय बेस्टसेलर बन चुकी है, जिसकी लाखों प्रतियाँ बिक चुकी हैं और जो दर्जनों भाषाओं में उपलब्ध है।
कोई भी पागल नहीं है
पुस्तक का पहला विचार सबसे अधिक समझदारी और सहानुभूति सिखाने वाला है। लोगों के वित्तीय फैसले बाहर से देखने पर अतार्किक लग सकते हैं, लेकिन लगभग हर व्यक्ति के फैसले उसके अपने अनुभवों के संदर्भ में समझ में आते हैं। जो व्यक्ति महँगाई के दौर में बड़ा हुआ है, वह पैसे को उस व्यक्ति से अलग नजरिए से देखेगा जिसने शेयर बाजार में लंबे समय तक तेजी का दौर देखा हो। जिस व्यक्ति के परिवार ने किसी आर्थिक संकट में सब कुछ खो दिया हो, वह जोखिम को उस व्यक्ति से अलग तरीके से देखेगा जिसने कभी बाजार में बड़ी गिरावट नहीं देखी।
पैसे के साथ आपका व्यक्तिगत अनुभव दुनिया में हुई कुल घटनाओं का एक बहुत छोटा हिस्सा है, लेकिन वही आपके नजरिए को किसी भी अन्य चीज से अधिक प्रभावित करता है।
इसीलिए, Housel के अनुसार, समान बुद्धिमत्ता रखने वाले लोगों के वित्तीय व्यवहार में इतना अंतर दिखाई देता है। किसी दूसरे व्यक्ति के फैसलों या अपने फैसलों का मूल्यांकन करने से पहले यह समझना उपयोगी है कि उन फैसलों को किन अनुभवों ने आकार दिया है।
भाग्य, जोखिम और वे कहानियाँ जो हम खुद को सुनाते हैं
Housel इस बात पर काफी चर्चा करते हैं कि वित्तीय सफलता और असफलता का कितना हिस्सा उन परिस्थितियों पर निर्भर करता है जो हमारे नियंत्रण से बाहर होती हैं। इसका उनका सबसे प्रसिद्ध उदाहरण Bill Gates से जुड़ा है।
Gates ने 1960 के दशक के अंत में दुनिया के उन गिने-चुने स्कूलों में से एक में पढ़ाई की, जहाँ कंप्यूटर उपलब्ध था। उनके करीबी दोस्त Kent Evans भी उतने ही प्रतिभाशाली और महत्वाकांक्षी थे, लेकिन स्कूल पूरा करने से पहले ही एक पर्वतारोहण दुर्घटना में उनकी मृत्यु हो गई। Gates को अवसर का लाभ मिला; Evans को जोखिम का सामना करना पड़ा। Housel के अनुसार, ये दोनों एक ही शक्ति के दो अलग-अलग रूप हैं।
इसका मतलब यह नहीं है कि मेहनत मायने नहीं रखती। इसका अर्थ यह है कि हमें इस बात में सावधान रहना चाहिए कि हम किसकी प्रशंसा करते हैं और किसे कमतर समझते हैं। हमें किसी की सफलता की नकल करने से पहले भी सोचना चाहिए, क्योंकि अक्सर हमें पता ही नहीं होता कि उस सफलता में परिस्थितियों की कितनी बड़ी भूमिका थी।
पर्याप्त
पुस्तक के सबसे प्रभावशाली अध्यायों में से एक यह समझाता है कि कब रुक जाना चाहिए। Rajat Gupta ने साधारण परिस्थितियों से शुरुआत की, McKinsey के प्रमुख बने और असाधारण संपत्ति अर्जित की। बाद में उन्हें इनसाइडर ट्रेडिंग के मामले में जेल जाना पड़ा।
Housel इस कहानी का उपयोग यह समझाने के लिए करते हैं कि असाधारण आर्थिक सफलता हासिल करने के बाद भी लगातार अधिक धन पाने की इच्छा कितनी खतरनाक हो सकती है। उनके अनुसार, सबसे कठिन वित्तीय कौशल यह तय करना है कि अब लक्ष्य को आगे नहीं बढ़ाना है। यदि आपकी आय के साथ-साथ आपकी अपेक्षाएँ भी बढ़ती रहें, तो कभी ऐसा समय नहीं आएगा जब आपको लगे कि आपके पास पर्याप्त है। और इसी स्थिति में लोग ऐसे जोखिम उठाने लगते हैं जिनकी उन्हें कभी जरूरत ही नहीं थी।
चक्रवृद्धि और संपत्ति को बनाए रखना
चक्रवृद्धि ब्याज को इस पुस्तक में विशेष महत्व दिया गया है। Warren Buffett एक महान निवेशक हैं, लेकिन Housel के अनुसार, उनकी सफलता का बड़ा रहस्य यह है कि वे सात दशकों से अधिक समय से निवेश कर रहे हैं। Housel के विश्लेषण के अनुसार, Buffett की संपत्ति का अधिकांश हिस्सा उनके 65वें जन्मदिन के बाद बना। समय ने अधिकांश काम किया।
चूँकि चक्रवृद्धि का प्रभाव समझना आसान नहीं होता, इसलिए लोग अक्सर कम आँकते हैं कि धैर्य से कितना कुछ हासिल किया जा सकता है। इसके बजाय वे जल्दी अमीर बनने के लिए तेज और अधिक जोखिम भरे रास्ते तलाशते रहते हैं।
यहीं से पुस्तक का एक महत्वपूर्ण अंतर सामने आता है: अमीर बनना और अमीर बने रहना दो अलग-अलग कौशल हैं। अमीर बनने के लिए अक्सर जोखिम उठाने और आशावादी रहने की जरूरत होती है। लेकिन संपत्ति बनाए रखने के लिए विनम्रता, मितव्ययिता और इस बात का डर जरूरी है कि जो कुछ आपने बनाया है, वह आपसे छिन भी सकता है।
निवेशक Jesse Livermore ने 1929 के बाजार संकट के दौरान शेयरों की कीमतों में गिरावट पर दांव लगाकर बड़ी संपत्ति बनाई, लेकिन बाद में अति-आत्मविश्वास के कारण अपनी पूरी संपत्ति खो दी। Housel के अनुसार, किसी भी वित्तीय रणनीति का सबसे महत्वपूर्ण हिस्सा टिके रहना है, क्योंकि चक्रवृद्धि तभी काम करती है जब आप लंबे समय तक निवेश में बने रहते हैं।
संपत्ति वह है जो आपको दिखाई नहीं देती
Housel अमीर दिखने और वास्तव में संपन्न होने के बीच स्पष्ट अंतर बताते हैं। अमीर होने का संबंध अक्सर वर्तमान आय और कारों तथा घरों जैसी दिखाई देने वाली चीजों से होता है। वास्तविक संपत्ति वह पैसा है जिसे आपने खर्च नहीं किया। वह दिखाई नहीं देता, चुपचाप आपके पास रहता है और आपको विकल्प चुनने की आजादी देता है।
अधिकांश लोग दूसरों की आर्थिक स्थिति का आकलन उन चीजों से करते हैं जिन्हें वे देख सकते हैं, जबकि यह मापने का बिल्कुल गलत तरीका है।
Housel दो विपरीत उदाहरण देते हैं। Ronald Read एक पेट्रोल पंप कर्मचारी और सफाईकर्मी थे, जिन्होंने चुपचाप लगभग 80 लाख डॉलर की अनुमानित संपत्ति छोड़ी। दूसरी ओर, Richard Fuscone एक उच्च वेतन पाने वाले वॉल स्ट्रीट अधिकारी थे, जिन्होंने आलीशान जीवनशैली बनाए रखने के लिए भारी कर्ज लिया और अंततः दिवालिया हो गए।
वे "कार में बैठे व्यक्ति का विरोधाभास" भी समझाते हैं। जब आप किसी को महँगी कार चलाते देखते हैं, तो शायद ही आप सोचते हैं कि उसका ड्राइवर कितना प्रभावशाली होगा। इसके बजाय आप खुद को उस कार में बैठे हुए कल्पना करते हैं। महँगी चीजें खरीदकर लोग जिस प्रशंसा को हासिल करना चाहते हैं, वह अक्सर उन्हें कभी मिलती ही नहीं।
आजादी, बचत और गलती की गुंजाइश
Housel के अनुसार, पैसा आपको जो सबसे बड़ा लाभ दे सकता है, वह है अपने समय पर नियंत्रण। जब आप अपनी पसंद का काम कर सकें, अपनी पसंद के लोगों के साथ रह सकें और अपनी शर्तों पर जीवन जी सकें, तो यह किसी भी विलासिता से अधिक मूल्यवान है।
बचत ही वह साधन है जो यह आजादी खरीदती है। और बचत करने के लिए आपके पास कोई विशेष कारण होना जरूरी नहीं है। बचत आपको विकल्प देती है और अप्रत्याशित परिस्थितियों से सुरक्षा प्रदान करती है।
वे पूरी तरह तार्किक होने के बजाय व्यावहारिक और समझदारी भरा व्यवहार करने की सलाह भी देते हैं। ऐसी रणनीति, जिस पर आप बुरे समय में भी टिके रह सकें, उस सैद्धांतिक रूप से सर्वोत्तम रणनीति से बेहतर है जिसे बाजार गिरने पर आप छोड़ देंगे।
वे यह भी कहते हैं कि गलती की गुंजाइश छोड़ना जरूरी है, क्योंकि भविष्य शायद ही कभी वैसा निकलता है जैसा हम अनुमान लगाते हैं। सबसे बड़े जोखिम अक्सर वही होते हैं जिनकी किसी ने कल्पना भी नहीं की होती।
गलती की गुंजाइश रखने का अर्थ है यह स्वीकार करना कि आपके अनुमान कभी-कभी गलत साबित होंगे। आपातकालीन बचत, सावधानीपूर्ण अनुमान और अत्यधिक कर्ज से बचना निराशावाद के संकेत नहीं हैं। ये ऐसे उपाय हैं जो किसी एक अप्रत्याशित घटना को आपकी पूरी मेहनत बर्बाद करने से रोकते हैं। जो योजना केवल तभी काम करती है जब सब कुछ सही हो, वह वास्तव में एक कमजोर योजना है।
जहाँ इन सलाहों को अपने अनुसार ढालने की जरूरत है
पुस्तक के विचार मजबूत और व्यापक रूप से सम्मानित हैं। इसकी सबसे बड़ी खूबियों में से एक यह है कि यह दावा नहीं करती कि हर व्यक्ति के लिए एक ही सही रास्ता है। Housel स्वयं स्वीकार करते हैं कि अलग-अलग लक्ष्य और परिस्थितियों वाले लोग उचित रूप से अलग-अलग वित्तीय फैसले ले सकते हैं। फिर भी, कुछ बातें ध्यान में रखना जरूरी है।
यह पुस्तक मानकर चलती है कि आपके पास बचत और निवेश करने के लिए कुछ अतिरिक्त पैसा है। जो लोग हर महीने मिलने वाली तनख्वाह से अगले महीने तक किसी तरह गुजारा करते हैं या अपने विस्तृत परिवार की जिम्मेदारी उठाते हैं, उनके लिए बिना किसी विशेष लक्ष्य के बचत करने और समय को अपना काम करने देने की सलाह यह बताती है कि वे कहाँ पहुँचना चाहते हैं, न कि वहाँ तक कैसे पहुँच सकते हैं। सिद्धांत अब भी लागू होते हैं, लेकिन शुरुआत करने का व्यावहारिक तरीका अलग होता है।
पुस्तक के अधिकांश उदाहरण और आँकड़े अमेरिकी शेयर बाजार और अमेरिकी वित्तीय इतिहास से आते हैं। व्यवहार से जुड़े सबक सार्वभौमिक हैं, लेकिन लंबी अवधि के बाजार रिटर्न जैसे विशिष्ट आँकड़े इस बात पर निर्भर करते हैं कि आप कहाँ निवेश करते हैं। आप दुनिया में कहीं भी रहते हों, व्यावहारिक वित्तीय फैसलों में स्थानीय महँगाई, कर व्यवस्था, निवेश के विकल्प, पारिवारिक जिम्मेदारियाँ और वित्तीय सेवाओं तक पहुँच को ध्यान में रखना जरूरी है।
इसके अलावा, यह पुस्तक चरण-दर-चरण निर्देश देने के बजाय कहानियों पर निर्भर करती है। Ronald Read की कहानी धैर्य का शानदार उदाहरण है, लेकिन एक प्रभावशाली कहानी इस बात का प्रमाण नहीं है कि वही तरीका हर व्यक्ति के लिए काम करेगा। यदि आपको किसी विस्तृत योजना की जरूरत है, जैसे कितना बचाना है, कहाँ निवेश करना है या कर्ज का प्रबंधन कैसे करना है, तो आपको इस पुस्तक के साथ किसी अधिक व्यावहारिक वित्तीय मार्गदर्शिका की भी जरूरत होगी।
तो क्या यह पुस्तक पढ़ने लायक है?
हाँ। The Psychology of Money पिछले दशक की सबसे उपयोगी व्यक्तिगत वित्त पुस्तकों में से एक है और अपनी प्रतिष्ठा की पूरी तरह हकदार है। इसके छोटे अध्याय इसे पढ़ना आसान बनाते हैं, जबकि इसका मुख्य तर्क—कि पैसे के मामले में आपका व्यवहार आपकी जानकारी से अधिक मायने रखता है—आपकी आय या आर्थिक पृष्ठभूमि चाहे जो भी हो, प्रासंगिक रहता है।
यह पुस्तक आपको निवेश की कोई तैयार रणनीति नहीं देती और न ही यह दिखावा करती है कि हर व्यक्ति की आर्थिक शुरुआत एक जैसी होती है। इसके बजाय यह कुछ अधिक बुनियादी चीज देती है: पैसे, जोखिम, संपत्ति और आजादी के बारे में सोचने का एक बेहतर तरीका।
इसे पढ़िए ताकि पैसे के बारे में आपकी सोच बदल सके। फिर अपनी जिंदगी के अनुरूप एक वित्तीय योजना बनाइए, न कि किसी दूसरे व्यक्ति की सफलता की नकल करने की कोशिश कीजिए।