Esta página ainda está sendo traduzida. Ela será atualizada automaticamente em alguns segundos.
Traduzido automaticamente do inglês. Ler o original
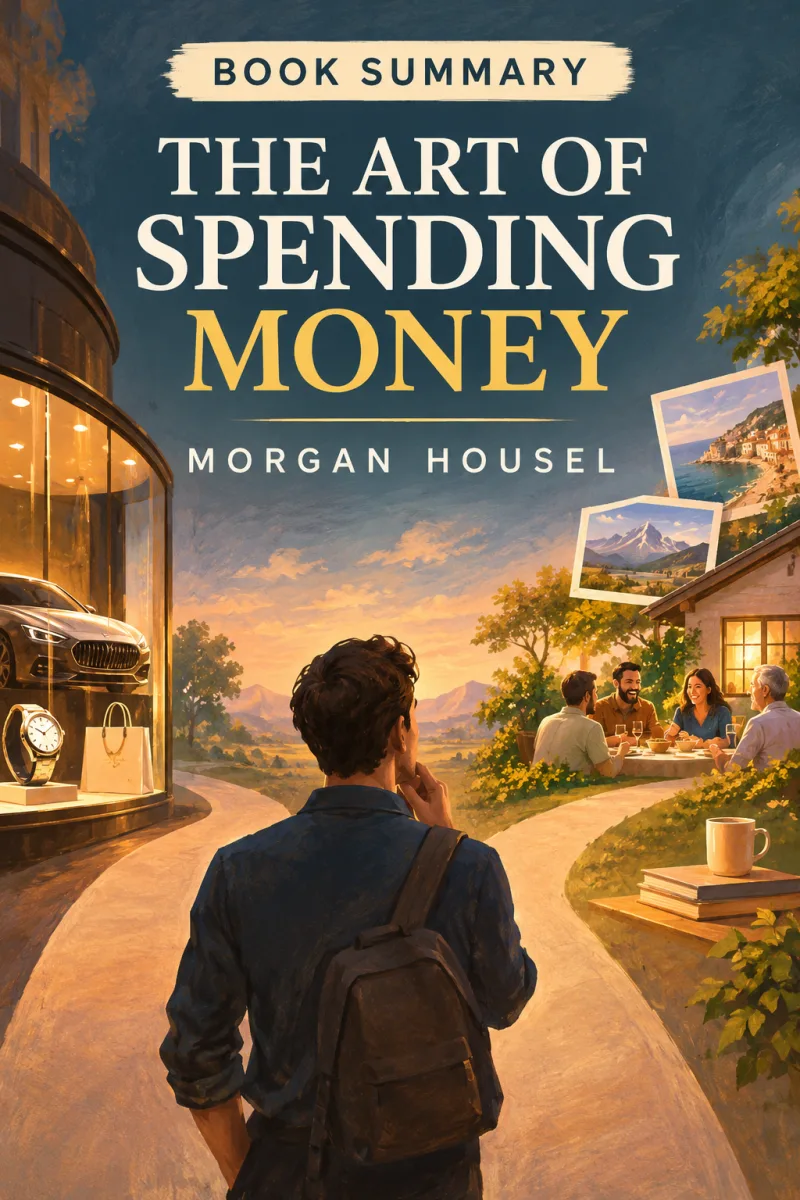
A Arte de Gastar Dinheiro, de Morgan Housel — Por que uma vida mais rica é muito mais do que um saldo maior
Resumos de Livros
9 de novembro de 2026
Por NPOWS New
A maioria dos conselhos sobre dinheiro trata da primeira metade do problema: como ganhar mais, poupar mais e investir bem. Pouquíssimos falam da segunda metade, que é o que você realmente faz com o dinheiro depois que ele chega. O terceiro livro de Morgan Housel é sobre essa segunda metade. Gastar, ele argumenta, não é um problema de matemática com uma única resposta certa. Está mais perto de uma arte, porque o que faz uma compra valer a pena depende de quem você é, do que você valoriza e do tipo de vida que está tentando construir.
Housel é mais conhecido por A Psicologia do Dinheiro, o best-seller de 2020 sobre por que o comportamento importa mais do que a inteligência quando o assunto é riqueza, e por Same as Ever, seu livro de 2023 sobre as coisas que nunca mudam. The Art of Spending Money foi publicado em 7 de outubro de 2025 pela Portfolio, e a Harriman House publicou a edição britânica. Não é uma continuação formal, mas leva as ideias do livro anterior da poupança e do investimento para o consumo. Quem já leu Housel vai reconhecer o estilo: capítulos curtos, cada um construído em torno de uma ideia, muitas citações de investidores e escritores que ele admira e uma atenção constante ao que as pessoas sentem em relação ao dinheiro, mais do que às planilhas.
Todo gasto faz sentido para quem o faz
Housel começa com uma ideia que será familiar para seus leitores. Escolhas de consumo que parecem estranhas vistas de fora costumam fazer todo o sentido quando você conhece a história de alguém. Uma pessoa que cresceu com muito pouco pode ter dificuldade de gastar mesmo quando tem de sobra. Outra pode gastar com facilidade justamente porque lembra como era não ter nada. Como diz Housel, as finanças pessoais são mais pessoais do que financeiras.
A lição prática é dupla. Seja mais lento para julgar como os outros gastam, porque você raramente vê a história completa. E seja honesto sobre a origem dos seus próprios hábitos, porque as experiências que os moldaram talvez não combinem com a vida que você leva hoje.
Atenção, status e a distância entre ter e querer
Grande parte do livro trata de por que compramos coisas. Muitas vezes, argumenta Housel, as pessoas não querem de fato o objeto. Querem respeito, admiração ou atenção, e esperam que a compra traga isso. Quase nunca traz. A maioria das pessoas está ocupada demais pensando em si mesma para reparar no que você tem. E o pequeno círculo de pessoas que realmente se importa com você, sua família e alguns amigos próximos, raramente se impressiona com bens materiais.
Isso leva a uma das ideias centrais do livro: a satisfação depende da distância entre o que você tem e o que você quer. Se suas expectativas sobem toda vez que sua renda sobe, você nunca vai sentir que tem o suficiente, não importa quanto ganhe. Housel descreve esse tipo de desejo como uma dívida oculta que precisa ser paga antes que você consiga se sentir satisfeito. Baixar as expectativas, ele sugere, muitas vezes faz mais pela felicidade do que melhorar as circunstâncias.
Ele também pega emprestada uma imagem certeira do editor Tim O'Reilly: dinheiro é como gasolina numa viagem de carro. Você precisa de gasolina suficiente, e ficar sem ela seria um desastre, mas o objetivo da viagem não é visitar postos de gasolina.
Utilidade versus status
Housel traça uma linha entre gastar por utilidade e gastar por status. O gasto por utilidade melhora sua própria vida de maneiras que você valorizaria mesmo que ninguém visse. O gasto por status mira a opinião dos outros. As redes sociais tornaram o segundo tipo muito mais tentador, porque transformam quase todo mundo num vizinho com cuja vida você pode comparar a sua. O jogo do status é quase impossível de vencer, aponta Housel, porque sempre há alguém mais à frente.
Na vida real, a linha é mais borrada do que o livro às vezes sugere. Um casamento, uma casa para a família ou um bom terno para uma entrevista podem trazer ao mesmo tempo uma alegria pessoal genuína e reconhecimento social, e em muitas famílias gastar em ocasiões compartilhadas é, em parte, uma forma de honrar os outros. A pergunta mais útil não é se uma compra envolve a opinião dos outros, mas se essa opinião é o principal motivo para fazê-la. O mesmo celular novo pode ser uma ferramenta de trabalho para uma pessoa e um distintivo para outra. O que muda é o motivo da compra.
A resposta prática de Housel é gastar com generosidade naquilo que realmente importa para você e cortar com firmeza o que não importa, um princípio que ele atribui ao escritor de finanças pessoais Ramit Sethi. Ele contrasta a família Vanderbilt, cuja fortuna enorme foi gasta e dispersa em poucas gerações, com Chuck Feeney, o bilionário que viveu com simplicidade e doou quase toda a sua riqueza. Vidas reais são mais complicadas do que qualquer comparação de duas linhas, mas o contraste deixa clara a ideia de Housel: o tamanho de uma fortuna diz pouco sobre se ela foi bem gasta.
Minimizar o arrependimento futuro
Em vez de escolher entre "viver o hoje" e "poupar para o amanhã", Housel propõe outro teste: de qual escolha você vai se arrepender menos depois? Ele se imagina olhando para trás a partir do fim da própria vida. Para ele, deixar a família desprotegida por gastar demais seria um arrependimento maior do que ter aberto mão de alguns jantares caros. Outras pessoas chegarão a respostas diferentes. Algumas vão se arrepender mais das experiências que não viveram enquanto tinham saúde para aproveitá-las. A maioria vai ficar em algum ponto no meio.
Ele acrescenta que boas lembranças também rendem juros compostos. Uma experiência compartilhada com as pessoas que você ama continua dando frutos por anos de um jeito que a maioria dos bens não consegue.
A independência, de novo
O argumento de Housel de que o maior retorno do dinheiro é a independência vai soar familiar para quem leu A Psicologia do Dinheiro. Aqui, porém, a repetição cumpre uma função real. No livro anterior, a independência era um motivo para poupar. Neste, ela vira uma forma de julgar os gastos: o dinheiro que você poupa não é desperdiçado só porque você não o gastou, porque ele compra opções, tempo e menos estresse, o que pode valer hoje tanto quanto qualquer compra. O gasto que libera tempo ou elimina uma fonte recorrente de estresse muitas vezes conta mais do que o gasto que acrescenta mais um bem.
Ainda assim, independência significa coisas diferentes para pessoas diferentes, e é aqui que o livro fica mais pessoal. Para um profissional sem filhos nem dependentes, pode significar a liberdade de deixar um emprego. Para quem sustenta os pais ou os filhos, pode significar nunca precisar pedir dinheiro emprestado numa emergência. O princípio vale em qualquer lugar. A versão específica de liberdade que você está comprando é você quem define.
Dinheiro discreto e dinheiro barulhento
Housel contrasta o dinheiro gasto discretamente na própria vida com o dinheiro gasto de forma barulhenta, como um placar. O gasto discreto tende a ser estável e pessoal. O barulhento é uma encenação, e a riqueza por trás dele muitas vezes é menos sólida do que parece. Alguém que dirige um carro caro pode estar aflito com as prestações. A riqueza, ele lembra aos leitores, é em grande parte invisível: são as compras que você decidiu não fazer.
Ele também recomenda manter sua identidade pequena, para que a ideia que você tem de si mesmo não dependa do seu patrimônio. E incentiva um espírito de experimentação: dentro do seu orçamento, teste novas formas de gastar, repare no que realmente melhora sua vida e abandone rápido o que não melhora.
Onde os conselhos precisam ser adaptados
Boa parte do valor do livro está na recusa em dar uma única resposta certa, e Housel diz abertamente que pessoas com valores diferentes vão gastar de formas diferentes. Mesmo assim, vale ter algumas coisas em mente.
O livro foi escrito para leitores que têm alguma margem de escolha sobre como gastar. Se a maior parte da sua renda vai para o essencial, ou se você sustenta pais, filhos e outros parentes, a pergunta não é quais luxos cortar, mas como cobrir o que você já precisa. As ideias sobre satisfação e arrependimento continuam valendo, mas ficam diferentes quando a margem é apertada.
Quem conhece A Psicologia do Dinheiro também vai encontrar terreno conhecido, e os capítulos podem parecer pouco conectados entre si, com os últimos raramente se apoiando nos primeiros.
Por fim, este não é um guia prático de orçamento. Ele não vai dizer quanto gastar com moradia, como planejar uma família ou como lidar com dívidas. É um livro sobre como pensar, e você vai precisar de ajuda mais prática para transformar esse pensamento num plano que caiba nos seus custos locais, nos seus impostos e nas suas responsabilidades familiares.
Então, vale a pena ler?
Sim, principalmente se você gostou de A Psicologia do Dinheiro. The Art of Spending Money é curto, fácil de ler e cheio de ideias que ficam com você, e preenche uma lacuna real: pouquíssimos livros sobre dinheiro levam o consumo tão a sério quanto a poupança e o investimento.
Se você já leu os livros anteriores de Housel, espere alguma repetição. Se procura um orçamento passo a passo, procure em outro lugar. Mas se quer um jeito mais calmo e honesto de pensar para que serve o seu dinheiro, este é um dos melhores lugares para começar.
A maioria de nós pratica ganhar dinheiro todo dia de trabalho. Saber o que fazer com ele é outra habilidade, e quase ninguém a ensina. Este livro é um bom lugar para começar a aprendê-la.