Esta página ainda está sendo traduzida. Ela será atualizada automaticamente em alguns segundos.
Traduzido automaticamente do inglês. Ler o original
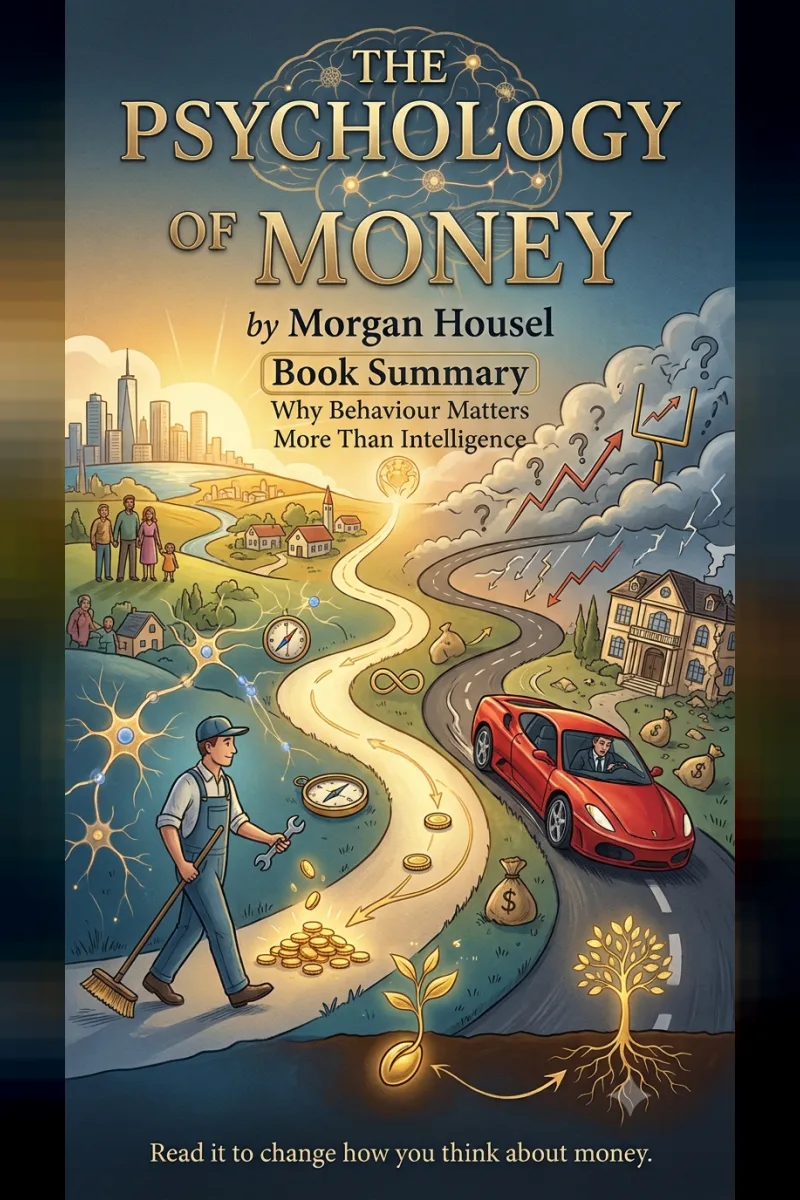
A Psicologia do Dinheiro, de Morgan Housel — Por que o comportamento importa mais do que a inteligência
Resumos de Livros
November 4, 2026
Por NPOWS New
A maioria dos livros de finanças pessoais trata o dinheiro como um problema matemático. Encontre o fundo certo, a fórmula correta, a planilha ideal, e todo o resto se resolverá sozinho. O livro de Morgan Housel parte de uma perspectiva diferente. Segundo ele, lidar bem com o dinheiro tem surpreendentemente pouco a ver com o quanto você é inteligente e muito mais a ver com a maneira como se comporta. E mudar comportamentos é difícil, até mesmo para pessoas muito inteligentes.
Housel foi colunista do The Motley Fool e do The Wall Street Journal e é sócio da empresa de capital de risco Collaborative Fund. Ele desenvolveu o livro a partir de anos de escrita e reflexão sobre comportamento financeiro, reunindo muitas das ideias que já havia explorado em seus ensaios anteriores. A obra é composta por vinte capítulos curtos, cada um construído em torno de uma ideia e, geralmente, de uma história marcante. Desde seu lançamento em 2020, tornou-se um sucesso internacional de vendas, com milhões de exemplares vendidos e edições em dezenas de idiomas.
Ninguém é louco
A primeira ideia do livro também é uma das mais compreensivas. As decisões financeiras das pessoas podem parecer irracionais quando vistas de fora, mas quase todas fazem sentido quando consideradas à luz das experiências pessoais de quem as toma.
Alguém que cresceu durante um período de inflação elevada enxerga o dinheiro de maneira diferente de quem cresceu durante um longo período de valorização do mercado de ações. Uma pessoa cuja família perdeu tudo em uma crise financeira vai lidar com o risco de forma diferente de alguém que nunca presenciou uma queda brusca do mercado.
Sua experiência pessoal com o dinheiro representa uma parcela minúscula de tudo o que aconteceu no mundo, mas influencia sua visão mais do que praticamente qualquer outra coisa.
Por isso, segundo Housel, o comportamento financeiro pode variar tanto entre pessoas com níveis semelhantes de inteligência. Antes de julgar as decisões de outra pessoa, ou mesmo as suas próprias, vale a pena perguntar quais experiências moldaram essas escolhas.
Sorte, risco e as histórias que contamos
Housel dedica bastante espaço a discutir quanto do sucesso e do fracasso financeiro depende de fatores que estão fora do nosso controle. Um de seus exemplos mais conhecidos envolve Bill Gates.
No final da década de 1960, Gates estudou em uma das pouquíssimas escolas de ensino médio do mundo que tinham um computador. Seu grande amigo Kent Evans era igualmente talentoso e ambicioso, mas morreu em um acidente de alpinismo antes de concluir os estudos. Gates teve a sorte; Evans enfrentou o risco. Como observa Housel, ambos são manifestações da mesma força, atuando em direções diferentes.
A lição não é que o esforço não importa. É que devemos ter cuidado com quem elogiamos e quem menosprezamos, e também com a decisão de copiar o sucesso de alguém, porque raramente sabemos quanto daquele resultado dependeu das circunstâncias.
O suficiente
Um dos capítulos mais fortes do livro trata de saber quando parar. Rajat Gupta saiu de uma origem humilde, chegou à liderança da McKinsey e acumulou uma fortuna extraordinária, mas acabou indo para a prisão por uso de informações privilegiadas.
Housel utiliza a história de Gupta para ilustrar o perigo de continuar buscando mais riqueza mesmo depois de alcançar um sucesso financeiro excepcional. Para Housel, uma das habilidades financeiras mais difíceis é fazer com que a linha de chegada pare de se mover. Se suas expectativas crescem no mesmo ritmo que sua renda, nunca chegará o momento em que você sentirá que tem o suficiente. E é justamente nessa situação que as pessoas começam a assumir riscos que nunca precisaram correr.
Juros compostos e como preservar a riqueza
Os juros compostos recebem atenção especial no livro. Warren Buffett é um grande investidor, mas o segredo mais importante, segundo Housel, é que ele investe há mais de sete décadas. De acordo com a análise de Housel, a maior parte da fortuna de Buffett foi acumulada depois de seu aniversário de 65 anos. O tempo fez grande parte do trabalho.
Como os efeitos dos juros compostos não são intuitivos, as pessoas frequentemente subestimam o que a paciência pode alcançar e continuam procurando maneiras mais rápidas e arriscadas de enriquecer.
Isso leva a uma das principais distinções do livro: ficar rico e continuar rico são habilidades diferentes. Enriquecer geralmente exige assumir riscos e manter o otimismo. Preservar a riqueza exige humildade, frugalidade e consciência de que aquilo que você construiu também pode ser perdido.
O investidor Jesse Livermore fez fortuna apostando na queda do mercado durante o crash de 1929, mas depois perdeu tudo por excesso de confiança. Housel argumenta que sobreviver é a parte mais importante de qualquer estratégia financeira, porque os juros compostos só funcionam se você permanecer no jogo por tempo suficiente.
Riqueza é aquilo que você não vê
Housel estabelece uma distinção clara entre ser rico e ter riqueza. Ser rico costuma estar associado à renda atual e a coisas visíveis, como carros e casas. Riqueza é o dinheiro que você não gastou: invisível, guardado discretamente e capaz de lhe oferecer opções.
A maioria das pessoas julga a situação financeira dos outros pelo que consegue enxergar, exatamente a maneira errada de medir riqueza.
Housel compara duas histórias bastante diferentes. Ronald Read, que trabalhou como frentista de posto de gasolina e zelador, deixou discretamente um patrimônio avaliado em aproximadamente oito milhões de dólares. Já Richard Fuscone era um executivo de Wall Street com uma remuneração muito elevada, que contraiu grandes empréstimos para financiar um estilo de vida luxuoso e acabou falindo.
Ele também apresenta o chamado "paradoxo do homem no carro". Quando você vê alguém dirigindo um carro caro, raramente pensa em como o motorista deve ser impressionante. Em vez disso, imagina a si mesmo sentado naquele carro. A admiração que as pessoas esperam conquistar comprando coisas caras muitas vezes nunca chega.
Liberdade, poupança e margem para erros
Para Housel, o maior retorno que o dinheiro pode proporcionar é o controle sobre o próprio tempo. Poder acordar e fazer o que quiser, com quem quiser e pelo tempo que quiser vale mais do que qualquer luxo.
A poupança é o que permite comprar essa liberdade, e você não precisa de um motivo específico para guardar dinheiro. Poupar simplesmente oferece opções e protege você contra imprevistos.
Ele também defende agir com bom senso, em vez de buscar uma racionalidade perfeita. Uma estratégia que você consegue manter durante períodos difíceis é melhor do que outra teoricamente ideal que abandonará quando os mercados caírem.
Housel também recomenda deixar margem para erros, porque o futuro raramente acontece da maneira como alguém prevê. Os maiores riscos costumam ser justamente aqueles que ninguém imaginou.
Deixar margem para erros significa aceitar que suas previsões às vezes estarão erradas. Ter uma reserva de emergência, trabalhar com estimativas conservadoras e evitar dívidas excessivas não são sinais de pessimismo. São maneiras de impedir que um único acontecimento inesperado destrua tudo o que você construiu. Um plano que só funciona quando tudo dá certo é um plano frágil.
Onde os conselhos precisam ser adaptados
As ideias do livro são sólidas e amplamente respeitadas. Uma de suas maiores qualidades é não fingir que existe uma única resposta certa para todos. O próprio Housel reconhece que pessoas com objetivos e circunstâncias diferentes podem tomar decisões distintas e igualmente razoáveis. Ainda assim, algumas questões merecem atenção.
O livro pressupõe que você tenha algum dinheiro sobrando para poupar e investir. Para quem vive de salário em salário ou sustenta uma família extensa, o conselho de economizar sem um objetivo específico e deixar o tempo fazer seu trabalho descreve mais o lugar onde essa pessoa gostaria de chegar do que o caminho para chegar lá. Os princípios continuam válidos, mas o ponto de partida prático é diferente.
A maioria dos exemplos e números vem do mercado de ações e da história financeira dos Estados Unidos. As lições sobre comportamento são universais, mas os números específicos, como os retornos dos mercados no longo prazo, dependem de onde você investe. Independentemente de onde você mora, a aplicação prática precisa considerar a inflação local, os impostos, os produtos de investimento disponíveis, as responsabilidades familiares e o acesso aos serviços financeiros.
Além disso, o livro se apoia em histórias, e não em instruções passo a passo. Ronald Read é um exemplo extraordinário de paciência, mas uma única história marcante não prova que a mesma abordagem funcionará para todos. Se você precisa de um plano detalhado, como quanto poupar, onde investir ou como administrar dívidas, será necessário complementar este livro com outro material mais prático.
Então, vale a pena ler?
Sim. The Psychology of Money é um dos livros de finanças pessoais mais úteis da última década e merece sua reputação. Seus capítulos curtos tornam a leitura fácil, enquanto sua ideia central — de que a maneira como você se comporta com o dinheiro importa mais do que o quanto sabe sobre ele — é relevante independentemente da sua renda ou situação financeira.
O livro não oferece uma estratégia de investimento pronta e não finge que todas as pessoas começam da mesma posição financeira. O que ele oferece é algo mais fundamental: uma maneira melhor de pensar sobre dinheiro, risco, riqueza e liberdade.
Leia para mudar sua maneira de pensar sobre dinheiro. Depois, construa um plano financeiro que faça sentido para sua própria vida, em vez de tentar reproduzir o sucesso de outra pessoa.