هذه الصفحة لا تزال قيد الترجمة. ستُحدّث تلقائيًا في غضون ثوانٍ قليلة.
تُرجم تلقائيًا من الإنجليزية. اقرأ الأصل
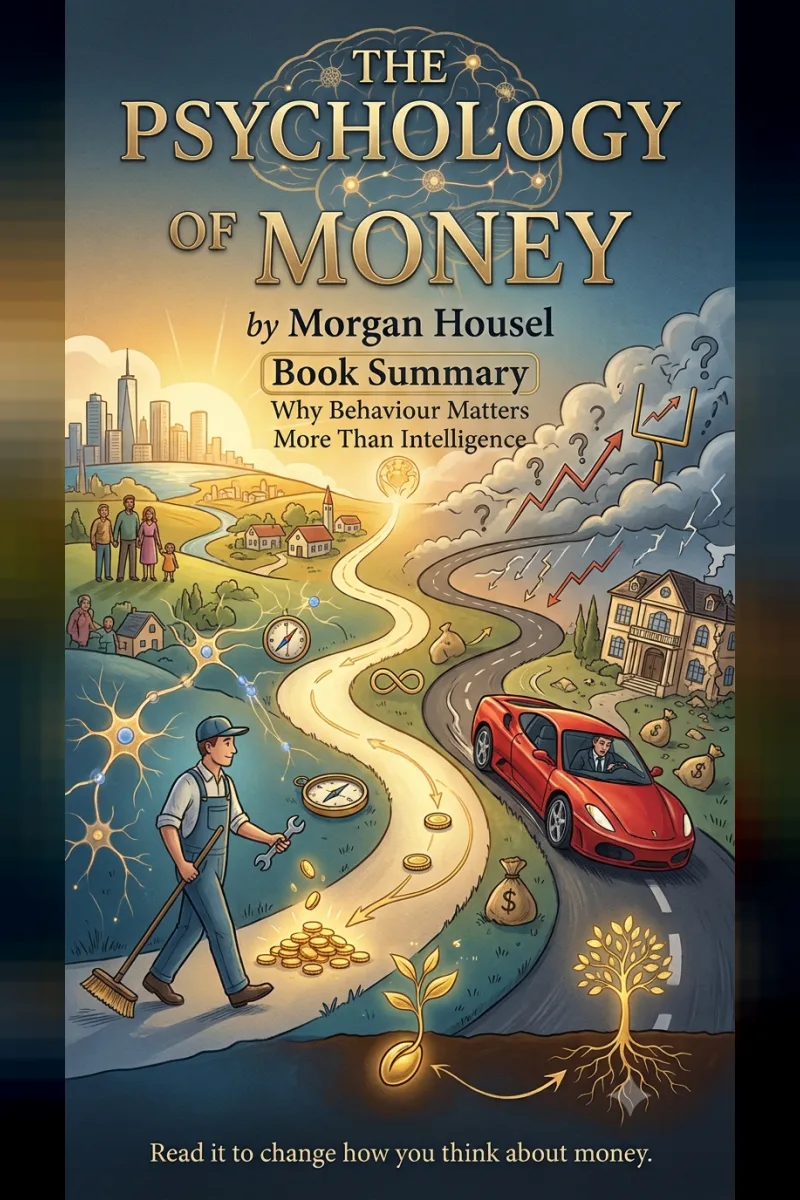
سيكولوجية المال لمورغان هاوسل — لماذا يفوق السلوك أهمية الذكاء في التعامل مع المال؟
ملخصات الكتب
November 4, 2026
بواسطة NPOWS New
تتعامل معظم كتب التمويل الشخصي مع المال باعتباره مسألة رياضية. ابحث عن الصندوق الاستثماري المناسب، والمعادلة الصحيحة، وجدول البيانات المثالي، وسيتولى الباقي أمره تلقائياً. لكن كتاب مورغان هاوسل ينطلق من منظور مختلف تماماً. فهو يرى أن النجاح في إدارة المال لا يعتمد كثيراً على مدى ذكائك بقدر ما يعتمد على سلوكك وتصرفاتك. والسلوك من أصعب الأمور التي يمكن تعليمها، حتى للأشخاص شديدي الذكاء.
عمل هاوسل سابقاً كاتباً في عمودي The Motley Fool وThe Wall Street Journal، وهو شريك في شركة رأس المال الاستثماري Collaborative Fund. وقد طوّر هذا الكتاب من خلال سنوات من الكتابة والتفكير في السلوك المالي، جامعاً فيه العديد من الأفكار التي تناولها في مقالاته السابقة. يتألف الكتاب من عشرين فصلاً قصيراً، يركز كل منها على فكرة واحدة، وغالباً ما يستند إلى قصة لا تُنسى. ومنذ صدوره عام 2020، أصبح من الكتب الأكثر مبيعاً على المستوى الدولي، حيث بيعت منه ملايين النسخ وصدر بعشرات اللغات.
لا أحد مجنون
الفكرة الأولى في الكتاب هي أيضاً الأكثر تفهماً للآخرين. قد تبدو القرارات المالية التي يتخذها الناس غير منطقية من الخارج، لكن خيارات معظم الأشخاص تصبح مفهومة عندما ننظر إليها في ضوء تجاربهم الشخصية.
فالشخص الذي نشأ خلال فترة من التضخم المرتفع ينظر إلى المال بطريقة مختلفة عن شخص نشأ خلال فترة طويلة من ازدهار سوق الأسهم. ومن فقدت أسرته كل شيء خلال أزمة مالية سيتعامل مع المخاطر بطريقة مختلفة عن شخص لم يشهد انهياراً في الأسواق من قبل.
إن تجربتك الشخصية مع المال لا تمثل سوى جزء ضئيل مما حدث في العالم، لكنها تؤثر في نظرتك إلى المال أكثر من أي شيء آخر تقريباً.
ولهذا، يرى هاوسل أن السلوك المالي يختلف كثيراً حتى بين الأشخاص الذين يتمتعون بمستوى ذكاء متقارب. وقبل الحكم على قرارات الآخرين، أو حتى قراراتك أنت، من المفيد أن تسأل نفسك عن التجارب التي شكلت تلك القرارات.
الحظ والمخاطر والقصص التي نرويها لأنفسنا
يخصص هاوسل مساحة كبيرة لمناقشة مدى اعتماد النجاح والفشل الماليين على عوامل خارجة عن سيطرتنا. ومن أشهر الأمثلة التي يستخدمها قصة بيل غيتس.
في أواخر ستينيات القرن الماضي، التحق غيتس بواحدة من المدارس الثانوية القليلة جداً في العالم التي كان لديها جهاز كمبيوتر. وكان صديقه المقرب كينت إيفانز يتمتع بالموهبة والطموح نفسيهما، لكنه توفي في حادث تسلق جبال قبل إكمال دراسته. حصل غيتس على الحظ، بينما واجه إيفانز المخاطر. ويرى هاوسل أن الحظ والمخاطر هما القوة نفسها، لكنهما يعملان في اتجاهين مختلفين.
لا تعني هذه الفكرة أن الجهد لا يهم. بل تعني أننا يجب أن نكون حذرين عند تحديد من يستحق الثناء ومن يستحق الانتقاد، وأن نفكر جيداً قبل تقليد نجاح أي شخص، لأننا نادراً ما نعرف مقدار اعتماد ذلك النجاح على الظروف المحيطة.
متى يكون ما لديك كافياً؟
يتناول أحد أقوى فصول الكتاب أهمية معرفة متى يجب التوقف. بدأ راجات غوبتا من ظروف متواضعة، ثم أصبح رئيساً لشركة ماكينزي وحقق ثروة استثنائية، لكنه انتهى به المطاف في السجن بسبب التداول بناءً على معلومات داخلية.
يستخدم هاوسل قصة غوبتا لتوضيح خطورة الاستمرار في السعي وراء المزيد من المال حتى بعد تحقيق نجاح مالي استثنائي. ويرى أن أصعب مهارة مالية هي التوقف عن تحريك خط النهاية باستمرار. فإذا ارتفعت توقعاتك بالسرعة نفسها التي يرتفع بها دخلك، فلن تشعر أبداً بأن لديك ما يكفي. وعندها يبدأ الناس في تحمل مخاطر لم يكونوا بحاجة إليها أصلاً.
الفائدة المركبة والحفاظ على الثروة
تحظى الفائدة المركبة باهتمام خاص في هذا الكتاب. فوارن بافيت مستثمر عظيم، لكن السر الأكبر في نجاحه، بحسب هاوسل، هو أنه أمضى أكثر من سبعة عقود في الاستثمار. ووفقاً لتحليل هاوسل، فإن الجزء الأكبر من ثروة بافيت تحقق بعد بلوغه الخامسة والستين. لقد قام الزمن بمعظم العمل.
ولأن تأثير الفائدة المركبة ليس بديهياً، يقلل الناس غالباً من حجم النتائج التي يمكن أن يحققها الصبر، ويواصلون البحث عن طرق أسرع وأكثر خطورة للثراء.
وهذا يقود إلى أحد أهم الفروق التي يطرحها الكتاب: أن تصبح ثرياً وأن تحافظ على ثروتك مهارتان مختلفتان. فالثراء غالباً ما يتطلب تحمل المخاطر والتفاؤل، بينما يتطلب الحفاظ على الثروة التواضع والاقتصاد في الإنفاق والخوف من احتمال فقدان ما حققته.
حقق المستثمر جيسي ليفرمور ثروة كبيرة من خلال المراهنة على انخفاض السوق أثناء انهيار عام 1929، لكنه خسر كل شيء لاحقاً بسبب الثقة المفرطة بالنفس. ويرى هاوسل أن البقاء والاستمرار هما أهم عنصرين في أي استراتيجية مالية، لأن الفائدة المركبة لا تعمل إلا إذا بقيت في السوق لفترة طويلة بما يكفي.
الثروة هي ما لا تراه
يرسم هاوسل خطاً واضحاً بين كون الشخص غنياً وامتلاكه ثروة حقيقية. فالغنى غالباً ما يرتبط بالدخل الحالي وبالأشياء الظاهرة مثل السيارات والمنازل. أما الثروة فهي المال الذي لم تنفقه: مال غير مرئي، يبقى محفوظاً بهدوء ويمنحك خيارات إضافية.
يحكم معظم الناس على الوضع المالي للآخرين بناءً على ما يرونه، وهذا تحديداً هو الأسلوب الخاطئ للقياس.
يقارن هاوسل بين قصتين مختلفتين تماماً. فقد ترك رونالد ريد، الذي عمل موظفاً في محطة وقود وعامل نظافة، تركة تُقدّر قيمتها بنحو ثمانية ملايين دولار. وفي المقابل، كان ريتشارد فوسكون مديراً تنفيذياً في وول ستريت يتقاضى دخلاً مرتفعاً، لكنه اقترض مبالغ ضخمة لتمويل أسلوب حياة مترف، وانتهى به الأمر إلى الإفلاس.
كما يصف ما يسميه «مفارقة الرجل في السيارة». عندما ترى شخصاً يقود سيارة باهظة الثمن، نادراً ما تفكر في مدى روعة السائق نفسه. بل تتخيل نفسك جالساً داخل تلك السيارة. والإعجاب الذي يأمل الناس في الحصول عليه من خلال شراء الأشياء باهظة الثمن لا يأتي غالباً.
الحرية والادخار وترك هامش للخطأ
يرى هاوسل أن أعلى عائد يمكن أن يمنحك إياه المال هو التحكم في وقتك. أن تستيقظ وتفعل ما تريد، مع من تريد، وللمدة التي تريدها، هو أمر أكثر قيمة من أي رفاهية مادية.
والادخار هو ما يمنحك القدرة على شراء هذه الحرية. ولا تحتاج إلى سبب محدد للادخار؛ فالادخار بحد ذاته يمنحك خيارات ويحميك من المفاجآت.
كما يدعو إلى التصرف بحكمة وواقعية بدلاً من السعي وراء العقلانية المثالية. فالاستراتيجية التي تستطيع الالتزام بها خلال الأوقات الصعبة أفضل من استراتيجية مثالية من الناحية النظرية ستتخلى عنها عندما تنخفض الأسواق.
ويؤكد أيضاً ضرورة ترك هامش للخطأ، لأن المستقبل نادراً ما يسير وفقاً لتوقعات أي شخص. وغالباً ما تكون أكبر المخاطر هي تلك التي لم يتوقعها أحد.
إن ترك هامش للخطأ يعني تقبّل أن توقعاتك قد تكون خاطئة أحياناً. فوجود صندوق للطوارئ، واستخدام افتراضات متحفظة، وتجنب الديون المفرطة، ليست علامات على التشاؤم. بل هي وسائل تضمن ألا يؤدي حدث غير متوقع واحد إلى تدمير كل ما بنيته. فالخطة التي لا تنجح إلا عندما تسير جميع الأمور على ما يرام هي خطة هشة.
ما الذي يحتاج إلى تكييف في هذه النصائح؟
أفكار الكتاب قوية وتحظى باحترام واسع. ومن أهم مزاياه أنه لا يدّعي وجود إجابة واحدة صحيحة تناسب الجميع. ويقر هاوسل نفسه بأن الأشخاص الذين لديهم أهداف وظروف مختلفة قد يتخذون قرارات مختلفة، لكنها تظل منطقية بالنسبة لهم. ومع ذلك، هناك بعض الأمور التي تستحق الانتباه.
يفترض الكتاب أن لديك بعض المال المتبقي بعد تغطية نفقاتك لتتمكن من الادخار والاستثمار. أما الشخص الذي يعيش من راتب إلى راتب، أو يتحمل مسؤولية إعالة أسرة كبيرة، فإن نصيحة الادخار دون هدف محدد وترك الزمن يقوم بعمله تصف المكان الذي يرغب في الوصول إليه أكثر مما تشرح كيفية الوصول إليه. لا تزال المبادئ صالحة، لكن نقطة البداية العملية مختلفة.
تأتي معظم الأمثلة والأرقام في الكتاب من سوق الأسهم الأمريكية والتاريخ المالي للولايات المتحدة. والدروس المتعلقة بالسلوك صالحة في كل مكان، لكن الأرقام المحددة، مثل عوائد الأسواق على المدى الطويل، تعتمد على المكان الذي تستثمر فيه. وأينما كنت تعيش، يجب أن يأخذ التطبيق العملي لهذه الأفكار في الاعتبار التضخم المحلي والضرائب والمنتجات الاستثمارية والمسؤوليات العائلية وإمكانية الوصول إلى الخدمات المالية.
كما يعتمد الكتاب على القصص أكثر من اعتماده على التعليمات العملية خطوة بخطوة. فقصة رونالد ريد مثال رائع على الصبر، لكن قصة واحدة لافتة لا تثبت أن النهج نفسه سينجح مع الجميع. وإذا كنت تريد خطة تفصيلية تحدد مقدار ما ينبغي ادخاره، وما الذي يجب الاستثمار فيه، وكيفية إدارة الديون، فستحتاج إلى الاستعانة بكتاب آخر أكثر عملية إلى جانب هذا الكتاب.
فهل يستحق الكتاب القراءة؟
نعم. يُعد The Psychology of Money واحداً من أكثر كتب التمويل الشخصي فائدة خلال العقد الماضي، وهو يستحق سمعته بجدارة. ففصوله القصيرة تجعل قراءته سهلة، بينما تظل فكرته الأساسية، وهي أن سلوكك في التعامل مع المال أهم من مقدار ما تعرفه عنه، مفيدة بغض النظر عن دخلك أو خلفيتك المالية.
لن يمنحك الكتاب استراتيجية استثمار جاهزة، كما أنه لا يتظاهر بأن الجميع يبدأون من الوضع المالي نفسه. لكنه يقدم شيئاً أكثر جوهرية: طريقة أفضل للتفكير في المال والمخاطر والثروة والحرية.
اقرأه لتغيير طريقة تفكيرك في المال. ثم ضع خطة مالية تناسب حياتك أنت، بدلاً من محاولة تكرار نجاح شخص آخر.